«Vista la volatilità dei mercati, le condizioni per un ribasso (del prezzo della benzina, ndr) effettivamente ci sono, ma sono maturate negli ultimi giorni». Una dichiarazione così fatta dall' Unione petrolifera è difficile ricordarla a memoria d' uomo. Tanto è vero che la stessa Up poi precisa che per un effettivo calo dei prezzi serve «un consolidamento della situazione». Il costo per gli automobilisti in questi giorni è mediamente di 1,85 euro a litro per la benzina e 1,73 per il gasolio, e questo benché la crisi stia spingendo al ribasso il prezzo del greggio. Se ne è accorto il centro studi di Nomisma Energia secondo cui, alla luce dei recenti ribassi del prezzo del petrolio e dell' indicatore Platt' s, i listini dei carburanti potrebbero scendere fino a un massimo di 8 centesimi per la benzina. L' Unione petrolifera ieri ha risposto proprio a questi rilievi, sostenendo che i margini per una discesa ci sono, «anche se non dell' entità indicata da Nomisma. Le aziende, come accade anche nei movimenti al rialzo, - precisa infatti l' Up - tendono generalmente ad aspettare un consolidamento della situazione». L' annuncio di un possibile ribasso viene accolto bene dalle associazioni dei consumatori, non senza una punta di polemica: «Fa piacere che l' Up lo dica: è la prima volta che sostiene un fatto del genere. Ma dalle parole bisogna passare ai fatti: bisogna che diminuisca questo surplus di guadagno che le compagnie petrolifere hanno» sostengono Adusbef e Federconsumatori. Che calcolano in circa 18-19 milioni per la benzina e 25 milioni per il gasolio le maggiori entrate dei petrolieri per ogni centesimo in più sul prezzo dei carburanti
Nella giornata del 12/4 è stato pubblicato l’ Oil Market Report, informativa di fondamentale importanza per gli operatori del settore. Il documento redatto dall’IEA (International Energy Agency) diffonde le stime dell’agenzia mensilmente cercando di mostrare con una panoramica le dinamiche che regolano la domanda e l’offerta nel complesso mercato del petrolio. Cerchiamo di riassumere i concetti principali, nella recente pubblicazione si prevede una domanda mondiale di petrolio in crescita nel 2012 di 0.8 mb/g a 89.9 mb/g (+0.9% a/a). La produzione totale dei Paesi al di fuori dell’OPEC (The Organization of the Petrolem Exportuing Countries) dovrebbe aumentare a 53.4 mb/g nell’anno in corso, segnando una variazione percentuale dello 0.7. Le interruzioni non pianificate di produzione, nei suddetti Paesi, hanno però toccato picchi di 1.1 mb/g durante i primi tre mesi dell’anno, queste frenate hanno fermato l’output a 53.2 mb/g. L’offerta richiesta implicitamente ai membri dell’OPEC per bilanciare il mercato globale è stimata a 30.1 mb/g per il 2012. Durante il mese di marzo la produzione OPEC è ai massimi, i livelli raggiunti sono i più alti degli ultimi tre anni, il valore è di 31.43 mb/g. Diversi paesi si sono impegnati a ridurre le importazioni in vista delle possibili riduzioni dell’offerta Iraniana nei mesi a venire. In febbraio le scorte totali di petrolio presso i Paesi OCSE (Organizzazione per la Cooperazione e lo Sviluppo Economico) sono scese di 12.4mb a 2630mb, rispetto alla media di 38.8 mb. Il deficit dello stock nei confronti della media a 5 anni denota un restringimento di 13.9 mb, dai 40.4 mb in gennaio. I giorni di consumo stimati sono aumentati a 59.6 con una variazione di 1.2 giorni. I primi dati di marzo mostrano invece un’inversione di tendenza con un incremento a 22.6 mb nelle scorte dei Paesi OCSE. Queste le indicazioni per i prossimi 12-18 mesi da parte dell’IEA, nella mattinata le materie prime hanno aperto in territorio negativo a causa delle indicazioni negative dei dati macro cinesi, che mostrano l’economia in lieve rallentamento, nuovi prestiti e i dati sulla produzione industriale sono sopra le aspettative.
Qualche settimana fa mi capitato di leggere una news dell’Adnkronos ([1]) dal titolo:
Gli Usa vicini all’autosufficienza energetica, cambiano gli equilibri mondiali.
Cito testualmente:
“Entro dieci anni esporteranno gas e petrolio e non dovranno dipendere più dall’import di paesi politicamente instabili.
Mai come ora negli ultimi vent’anni gli Stati Uniti sono vicini a raggiungere l’autosufficienza energetica… le risorse energetiche interne di Washington sono ora in grado di soddisfare l’81% della domanda di energia”
Ricorda poi che per gli USA l’ultimo anno di autosufficienza energetica è stato il lontano 1952.
Grazie alla ormai nota curiosità che mi attanaglia ( ), scopro che in realtà la fonte originale è un articolo di Bloomberg ([2]) del giorno prima, dal titolo:
Americans Gaining Energy Independence With U.S. as Top Producer
Riassumo in corsivo il contenuto.
Sono due decenni che gli Usa hanno un trend negativo nella loro indipendenza energetica.
Improvvisamente nei primi 10 mesi del 2011, l’81% del fabbisogno energetico interno di energia è stato coperto con fonti di provenienza nazionale, invertendo bruscamente tale trend.
In base ai dati estrapolati dal Dipartimento dell’Energia degli Stati Uniti, tale percentuale sarebbe la più alta dal 1992.
In particolare l’estrazione di petrolio greggio, di provenienza nazionale è aumentata significativamente negli ultimi anni, raggiungendo il livello più alto dal 2003, ovvero 5,7 milioni di barili al giorno.
Lo stesso è avvenuto per il gas naturale, grazie anche all’espansione del settore delloshale gas, estratto con procedimenti di fratturazione degli strati di roccia bituminosa nascosti nelle profondità del terreno, come descritto in questo schema ([3]):
L’utilizzo di tale procedimento costituisce uno dei motivi della discesa delle quotazioni del gas naturale, in particolare negli USA. Risultano ricchi detentori di questa tipologia di gas, come mostrato nelle aree evidenziate, in rosso, in questa mappa ([4]):
L’aspetto più interessante (e sconvolgente a livello di opinione pubblica) è che, in base ai dati riportati dall’Agenzia statistica EIA del Dipartimento dell’Energia statunitense ([4]),la Cina è il Paese che detiene maggiori riserve di shale gas da estrarre… seguita dagli USA!
Adesso capite perché gli USA stanno convertendo la loro economia verso un sempre maggiore utilizzo di gas naturale.
I vantaggi derivanti dalla maggiore indipendenza energetica sono molteplici:
1. miglioramento del deficit commerciale, grazie alle minori importazioni di petrolio e soprattutto gas naturale;
2. maggiore sicurezza nazionale, visto la minore dipendenza dal petrolio del Medio Oriente (in particolare la percentuale di importazioni di greggio da tale area è calata dal 23% del 1999 al 15% del 2010);
3. indifferenza verso azioni di embargo da parte dei produttori di greggio (molti americani ancora si ricordano la crisi petrolifera del 1973, quando l’allora presidente Nixon annunciò, per tale motivo, di non accendere le luci dell’albero di Natale nazionale!);
4. esportazione di prodotti petroliferi raffinati: per la prima volta dal 1949;
5. trasformazione nel più grande produttore mondiale di energia, superando anchela Russia nel giro di otto anni;
6. creazione di centinaia di migliaia di posti di lavoro, grazie all’espansione delle aziende che investono nel settore (in particolare lo shale gas). Qualcuno stima che possano superare anche il milione;
7. miglioramento delle casse statali, grazie ad una maggiore tassazione a livello di imposte sulle risorse naturali estratte;
8. maggiore importanza a livello geopolitico: pensate solo alle sanzioni comminate all’Iran… oppure alla conseguente minore influenza diplomatica (a causa del potere derivanti dalla disponibilità di fonti energetiche) della Russia o dello stesso Iran.
Ovviamente ci sono anche vari aspetti negativi:
1. maggiore impatto ambientale, visto che pare che la tecnica adottata per l’estrazione dello shale gas mediante fratturazione della roccia iniettando acqua, sabbia e soprattutto sostanze chimiche, sia in grado di inquinare le falde acquifere;
2. minori investimenti nelle fonti energetiche alternative quali solare, eolico e nucleare, visto che diventano automaticamente meno attraenti, con ripercussioni su tali settori a livello di manodopera;
3. ritorno al facile consumo di energia da parte dell’americano medio, che negli ultimi anni si era convertito ad un comportamento più virtuoso nell’uso delle fonti energetiche (visto che veniva colpito direttamente il suo portafoglio!).
Quindi è corretto quanto riportato in tali fonti e gli USA raggiungeranno, nel giro di pochi anni, l’autosufficienza energetica?
Sul sito governativo americano Energy.gov vengono riportati i seguenti “fatti” ([6]):
A) nel 2011, la produzione di petrolio greggio degli Stati Uniti ha raggiunto il suo livello più alto dal 2003, superando i 5,57 milioni di barili al giorno;
B) la produzione USA di gas naturale nel 2011 è cresciuta del 7,4%, un record assoluto inteso come aumento anno su anno (il precedente era del 1973);
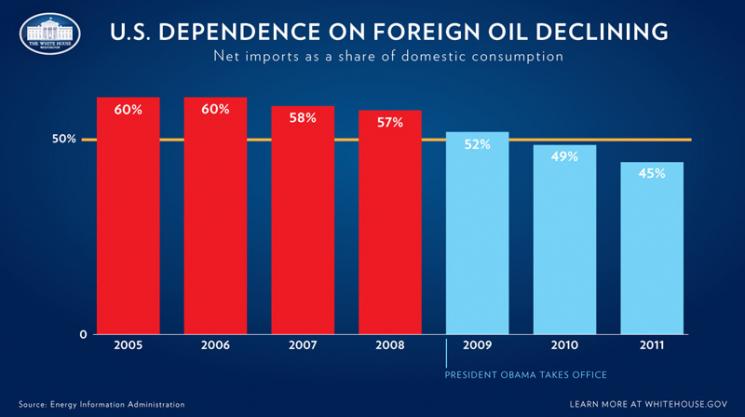
C) le importazioni di petrolio (espresse come rapporto percentuale sui consumi) sono in calo: 45% nel 2011 contro il 57% del 2008. Si tratta del dato più basso dal 1995.
Ecco un grafico che descrive bene tale andamento ([7]):
Quindi la risposta corretta alla domanda pare essere affermativa.
Perché confutarne l’evidenza allora?
Senza uscire con la solita affermazione che “gli USA sono in campagna elettorale“… per rispondere correttamente bisogna partire dal picco del petrolio USA, cioè quando la produzione (estrazione) di petrolio giornaliera raggiunge il massimo per poi scendere, con un declino continuo.
Il noto geofisico americano, Marion King Hubbert, grazie alla sua ventennale esperienza alla Shell, ha costruito una teoria matematica per determinare il picco del petrolio, ideando una curva statistica simile ad una gaussiana, che prese il suo nome: curva di Hubbert.
Nel 1956 applicò tale teoria alla produzione petrolifera statunitense, prevedendo che gli USA avrebbero raggiunto il picco di produzione petrolifera agli inizi degli anni settanta.
Osservate in questo grafico l’accuratezza della previsione ([5]):
Per chi volesse approfondire, in questo video del 1976 lo stesso Hubbert spiega la sua teoria
Poi bisogna considerare come tali “fatti” si collocano in un contesto di lungo periodo, grazie ai dati forniti dalla stessa Agenzia statistica governativa EIA nell’ultimo rapporto annuale ([8]).
Esaminiamoli in dettaglio.
Fatto A. In questo grafico di lungo periodo ([8a]) provate ad immaginare come il dato di 5,57 milioni di barili al giorno del 2011, influenzi la produzione di petrolio (linea rossa), dopo i 5,51 del 2010…
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 133
Fatto B. Un grafico ([8b]) simile al precedente vi dimostra come tale incremento del gas naturale si vada a collocare in un trend di lungo periodo (linea rossa tratteggiata):
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 192
Preciso per correttezza che questo grafico non tiene conto dello shale gas, visto che si tratta di una produzione recente.
Dai dati che ho ricavato dalla stessa IEA ([9]), l’incidenza sul totale della produzione non è ancora molto rilevante: 3,1 migliaia di miliardi di piedi cubici (trillion cubic feet) nel 2009.
Quindi immaginate, a partire dal 2007, di vedere la linea rossa più ripida, fino a raggiungere e oltrepassare leggermente il livello dei consumi.
Fatto C. Occorre sottolineare che la fonte governativa citava le percentuali riportate sul grafico, che mostrava il declino della dipendenza energetica, “rapportate ai consumi”.
Il motivo è evidente in questo grafico ([8a]):
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 132
Siamo di fronte ad un trend di consumi in costante aumento negli ultimi decenni, calato solo pochi anni fa (soprattutto per la crisi economica e alla minore domanda industriale dovuta alla delocalizzazione).
E’ ovvio che di conseguenza siano calate anche le importazioni.
Infatti il lieve trend positivo nella produzione di gas naturale, evidenziato nel precedente grafico, è andato a sostituire, il fabbisogno di petrolio impiegato per la produzione di energia elettrica, come evidenziato, mediante una linea blu, in questo grafico ([8d]):
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 38
Mi astengo dal commentare il massiccio ricorso al carbone per la produzione di energia elettrica.
Poi se vogliamo proprio essere pignoli e andare a vedere il grafico di lungo periodo ([8c])… da dove sono stati estrapolati i dati per ricostruire l’istogramma a supporto del “fatto” C:
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 146
notiamo subito che sono stati riportati solo i dati degli ultimi 7 anni. Guarda caso, proprio a partire dal picco massimo del 2005! Che coincidenza.
Come notate il trend di lungo periodo era tutt’altro che calante!
Spero di avervi fatto comprendere che per la corretta interpretazione di semplici dati economici, come quelli evidenziati nei “fatti” suindicati, bisogna avere sempre una certa flessibilità interpretativa, avendo possibilmente l’accortezza di collocarli in un contesto di più lungo periodo.
Un contesto breve può portare a delle conclusioni che possono sviare dalla comprensione di quale sia la reale situazione, almeno sul lungo periodo.
E’ evidente che qualsiasi amministrazione, come quella americana, alle prese con continue elezioni ogni tot anni, sia importante focalizzare l’attenzione sui risultati di breve periodo, anche se poi si adottano, di fatto, delle scelte politiche di più lungo respiro.
Adesso ritorniamo su alcuni dei vantaggi, riportati nella sintesi dell’articolo di Bloomberg che avevo fatto all’inizio del post.
In merito all’aspetto della maggiore sicurezza nazionale, vista la minore dipendenza dal petrolio del Medio Oriente, vorrei mostrarvi questo grafico sulle importazioni da alcuni Paesi dell’OPEC ([8e]):
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 140
Notate come sia divenuta importante l’importazione dall’Iraq dalla fine della guerra.
Ricordo che nel 2010 il Canada e il Messico erano i principali fornitori di petrolio degli USA, seguiti dall’Arabia Saudita ([8e]).
In merito all’esportazione di prodotti petroliferi raffinati, è evidente dai seguenti grafici che gli USA sono diventati grossi esportatori di tali prodotti ([8f]]), non di greggio però:
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 142
Tra gli acquirenti… ci siamo anche noi italiani ([8g]):
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 144
E’ vero che gli USA si stanno trasformando nel più grande produttore energetico.
Ciò però è sostanzialmente dovuto ai suoi ingenti consumi. Come evidenziato in questo grafico ([8h]… sono costretti ad aumentare la produzione… per evitare di dipendere troppo dall’estero:
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 8
Preciso che sul grafico sono riportate tutte le fonti energetiche (non solo petrolio e gas naturale).
E’ poi evidente come il divario tra produzione e consumi si sia mantenuto costante negli ultimi due decenni, sul valore massimo dal dopoguerra (quello dell’indipendenza energetica).
Infine vorrei mostrarvi questo grafico ([10]):
Riporta il confronto dei consumi tra il 1973 (anno della crisi petrolifera) e il 2009, distinto per tipologia di fonti energetiche utilizzate nel settore industriale, dei trasporti ed altri settori:
E’ interessante notare come nel settore industriale i consumi di petrolio e gas naturale si siano mantenuti pressoché costanti (visto che, come riportato in precedente grafico, una componente dell’aumento del ricorso all’elettricità proviene da un maggiore impiego nell’uso di gas naturale), mentre tale consumo sia letteralmente esploso nel settore dei trasporti.
Ecco quindi spiegato perché negli Usa si sta incentivando notevolmente l’efficienza dei trasporti (soprattutto persone e merci), inteso come consumo di prodotti raffinati petroliferi per chilometro.
Il motivo è immediatamente chiaro in questo grafico ([8i]):
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 39
Non c’è scampo: il settore dei trasporti consuma prevalentemente petrolio!
Una fonte fossile, che dal picco di produzione USA (correttamente previsto da Hubbert) scarseggerà sempre più, anche se recentemente la produzione ha temporaneamente invertito il trend di lungo periodo.
D’altronde c’è una nota azienda italiana (chissà per quanto…) che ha colto nel segno intercettando correttamente tale esigenza dell’amministrazione USA e connesso settore industriale.
Comunque è indubbio che negli ultimi anni siano stati fatti importanti passi avanti, visto che l’efficienza degli autoveicoli è aumentata da una media nel 1978 di 19,9 mpg (miglia per gallone) ai 29,6 del 2011 (corrispondenti a rispettivamente 8,5 e 12,3 km/l).
In questo grafico vedete il trend di lungo periodo ([8l]):
Fonte: EIA U.S. Energy Information Administration – Annual Energy Review 2010 (19 ottobre 2011) - pag. 58
Un recente studio afferma che il 17% del petrolio importato ed utilizzato nel settore dei trasporti statunitense potrebbe essere sostituito con biocarburante proveniente da alghe ([11]).
Non per niente l’amministrazione Obama annunciava di voler ridurre di un terzo le importazioni di petrolio entro il 2025.
Oil prices are soaring. Does this mean that we are going to see sector upgrades to levels seen in 2008? It might seem counter-intuitive, but I say no, even with the Brent price approaching the highs of 2008.
Four years ago, strategists from the big investment houses got it wrong: they believed the oil price level was sustainable. Their estimates for EPS increased sharply for the years 2008-2010, see chart 1 below.
Those estimates almost followed the oil price level in tandem, and then a dramatic decline in oil prices changed the whole picture. Earnings ended at depressing levels compared to the hyped expectations.
This time around, I think the strategists and analysts are more reluctant to incorporate higher oil prices into their EPS estimates. Instead, I suspect they will corporate the higher oil prices in an incremental fashion. As time passes, the revenue and profits are booked, and subsequently the EPS will be revised up. There is not much “forward looking” in this, but this is what I expect at the moment. A stronger for longer situation could persuade the investment banks to change their stance and a general upgrade could emerge. I see this more as a late 2012 story.
Extracting oil costs more than it used to
The above angle was a general change of momentum. Another angle to be aware of is some structural changes over the five years. Notice that increasing oil prices do not spill over to EPS over the long period seen from 2004 - see again chart 1. There are several reasons for this phenomenon. First of all the price of extracting oil has increased, as new fields are in more difficult locations, such as deep water.
This is reflected in margins. EBITDA margins have been in the 43% level in 2006-09, but in 2010 there was a drop to the 39% level and 2011E/12E are expected at the same level. This does matter a lot for the bottom line if 4% of revenue disappears to expenses on sub suppliers etc., see table 1 on the left. Secondly, depreciation and amortisation has risen as increased investment is required to extract oil. This has put pressure on the EBIT margin, on top of the erosion on EBITDA level. The above factors are some of the reasons not to expect earnings to be revised up substantially on back of the latest oil price rally. EPS will not match the higher levels seen in 2008.
Here's The REAL Reason Gasoline Prices Have Been Surging In The US
Joe Weisenthal | Feb. 26, 2012, 4:00 AM | 19,345 | 106 Source: Business Insider
In just a matter of a few days, gasoline prices have become a major worry for people pondering what might drag down the U.S. economy.
The essence of the problem is this chart, posted by CFR's Blake Clayton (via Brad Plumer):
gas season
CFR
Given where we are in the year, prices are unusually high. And if trends hold, then the national average will be well over the $4 freakout point sometime this summer.
But whenever the discussion turns to gas and oil, logic tends to die, and people start coming up with all kinds of bizarre explanations for what's going on -- explanations such as the Bernanke's money printing, Obama's domestic energy policy, Obama's foreign policy, speculators, price gougers, and so on.
So we thought it would be a good time to just clear up some misconceptions, and explain what's really driving the price.
Of course, you can't start a discussion about gasoline without talking about oil. So let's begin there.
You may have heard that the price of a barrel of oil is around $109, but actually that's the US domestic West Texas Intermediate price of oil. A better international benchmark is probably Brent Crude, and that's now well over $120/barrel, having surged all year.
So what explains the sudden rise in oil? Well, basically, good old supply and demand.
In a note that went out this week, BarCap's Miswin Mahesh and Amrita Sen explain how the oil picture seems to have changed dramatically in just the first several weeks of the year:
At the start of the year, the average call on OPEC crude for Q1 was 29.7 mb/d, while OPEC production was comfortably higher at 31 mb/d. A seriously warm winter and a series of extremely weak OECD demand indications paved for further downgrades to demand and demand expectations. This should have then allowed for the almost barren inventories to fill and provide somewhat of a cushion to tightening fundamentals in the second half of the year
Yet, the year so far has evolved differently in a significant way. Despite what looked like a rather well-supplied prompt market, the weakness in time spreads has abated. While the spate of cold weather in Europe has helped to normalise balances, in our view, it has really been the uptick in Asian oil demand that has helped to absorb the extra OPEC volumes. Indeed, we believe that Asian and FSU oil demand are growing at a faster pace than markets are currently pricing in. While US and European demand remains very weak, and as a result, the overall state of global oil demand may be nothing to write home about, equally, it is not declining, contrary to market expectations.
Further, while OPEC may be producing close to 31 mb/d, the high level of supply losses on the non-OPEC front have intensified. Output from Sudan, Syria and Yemen at a combined total of almost 1.2 mb/d has been compromised, while non-geopolitically based outages in the form of technical issues are also on the rise. As a result, while the extra OPEC volumes would have otherwise been a surplus at the margin, it has now become a necessity to simply maintain the status quo.
They go on to make a key observation about the global economy that you should probably remember for years to come ...
The problem with judging the global pace of oil demand growth is that the epicentre of that growth has most definitely moved away from the US to Asia, and China in particular. Yet, due to the lack of prompt alternatives, the more readily available oil data from the US is still used as a global guide to the health of the oil markets.
A series of charts back up their point.
Global demand growth has, in fact, turned positive year-on-year.
Non-OPEC output has been collapsing:
Even in non-geopolitical hotspots, a host of technical issues in Australia, Canada, Norway, and the U.K. have hit supply all at the same time.
Meanwhile, OPEC producers have very little slack these days.
Finally, one last chart, inventories have become increasingly scarce.
So you should get the idea, but here are the key points from above:
* Demand is booming in Asia and the Former Soviet Union, offsetting mediocre demand in the U.S. and Europe.
* Inventories are low.
* Supply has been hit in several countries due to geopolitical and technical problems.
* To some extent, all of the above has been a modest surprise to the market, at least as compared to official predictions.
Add in some kind of "fear" premium due to a possible war with Iran, and it's just not that hard to see why the price of a barrel of oil has surged like this.
Now it's worth taking a moment to emphasize that this is an oil story, and not just a mere commodity story.
So for example, here's a look at copper prices. They've been up in 2012, but are still nowhere near where they were in the middle of last year.
Here's the overall CRB index, which measures commodities. Again, it's ticked up a bit this year, but the basket is still WAY off its highs from last year.
This would strongly suggest that frequently-heard explanations for the oil rally like "currency debasement" or "inflation" or "the Fed" or "the weak dollar" or "speculators" just don't fly, since you'd expect to see a similar flight-to-real-assets in places that aren't oil. Alas, you're not seeing that. Again, this is an oil story.
Oil is just part of it though: There's also the matter of turning oil into gasoline.
It turns out, the U.S. is experiencing a bottleneck at the oil refining stage.
On February 23, Bloomberg reported that the U.S. had lost 5 percent of its refining capacity in just the last 3 months.
Over the past year, refineries have faced a classic margin squeeze. Prices for Brent crude have gone up, but demand for gasoline in the U.S. is at a 15-year low. That means refineries haven’t been able to pass on the higher prices to their customers.
As a result, companies have chosen to shut down a handful of large refineries rather than continue to lose money on them. Since December, the U.S. has lost about 4 percent of its refining capacity, says Fadel Gheit, a senior oil and gas analyst for Oppenheimer. That month, two large refineries outside Philadelphia shut down: Sunoco’s plant in Marcus Hook, Pa., and a ConocoPhillips plant in nearby Trainer, Pa. Together they accounted for about 20 percent of all gasoline produced in the Northeast.
The article goes on to note the bifurcation of the U.S. refining industry: East coast refineries that have been refining Brent Crude have gotten squeezed, and have been taken offline, whereas the Midwestern refineries that process cheaper, WTI oil have done okay.
That explains this map, which shows the dramatic divergence between the price of gasoline on the coasts, and the price in the Midwest.
For some more perspective on this issue, check out this chart from Citi's Steven C. Wieting:
The U.S. refining industry is essentially dealing with a Katrina-like hit to capacity utilization ... this time all thanks to economics.
So there are two stories going on simultaneously.
There's the oil story, with its robust global demand and supply disruptions, and the U.S. domestic gasoline story, which is related to a bottleneck in refining capacity.
Add the two together, and voila, you have your gas price surge.
gas station BP amoco
Dane Brian, Flickr
Now, times when prices at the pump are rising often make for a good time to scold politicians for not expanding our domestic energy capacity, but in reality, this attack couldn't be more misguided. Despite some high-profile cases, like the decision to not-approve the Keystone pipeline, the truth is that the U.S. domestic energy renaissance is big and shocking, and very few people saw it coming.
Here's an interesting comment from a Goldman energy report from the 22nd:
Does robust US “shale” oil growth change our constructive oil macro view?
The short answer is a firm “no.” To be sure, we are quite optimistic on the growth potential from key unconventional oil plays like the Bakken (ND), Eagle Ford (TX), Permian Basin (TX), and California and the positive impact on overall US liquids supply. We now forecast US liquids production (crude oil plus natural gas liquids [NGLs]) will grow on average at 4% per year rate through 2015—as
recently as 2-3 years ago, we would have forecast 2%-3% per year secular declines in overall US liquids production.
Think about that: If the forecast has gone from a 2-3 percent/year decline in production to an expectation of A 4 percent/year increase in production, it's impossible to say that the present conditions of the U.S. energy industry are somehow net bullish for the price of oil. If anything, the U.S. story is mitigating the oil price rise.
Meanwhile, employment in oil and gas extraction is hitting levels not seen since the early '90s.
Bottom line: The rise in gas prices sure is the result of global supply and demand, plus some unique U.S. circumstances.
Politicians, The Fed, speculators, and greedy corporations are hereby absolved.


 ), scopro che in realtà la fonte originale è un articolo di Bloomberg ([2]) del giorno prima, dal titolo:




 CFR


